기름값이 오르는데 주식도 함께 오르는 날이 있습니다. 반대로 유가가 내려도 증시는 약할 수 있죠. 유가와 주가의 관계는 한 방향으로 고정되지 않습니다. 유가가 왜 움직였는지, 그리고 그 변화가 기업의 매출·비용·금리 기대에 어떻게 전달되는지 봐야 해요.
유가와 주가가 같은 방향, 반대 방향으로 움직이는 이유
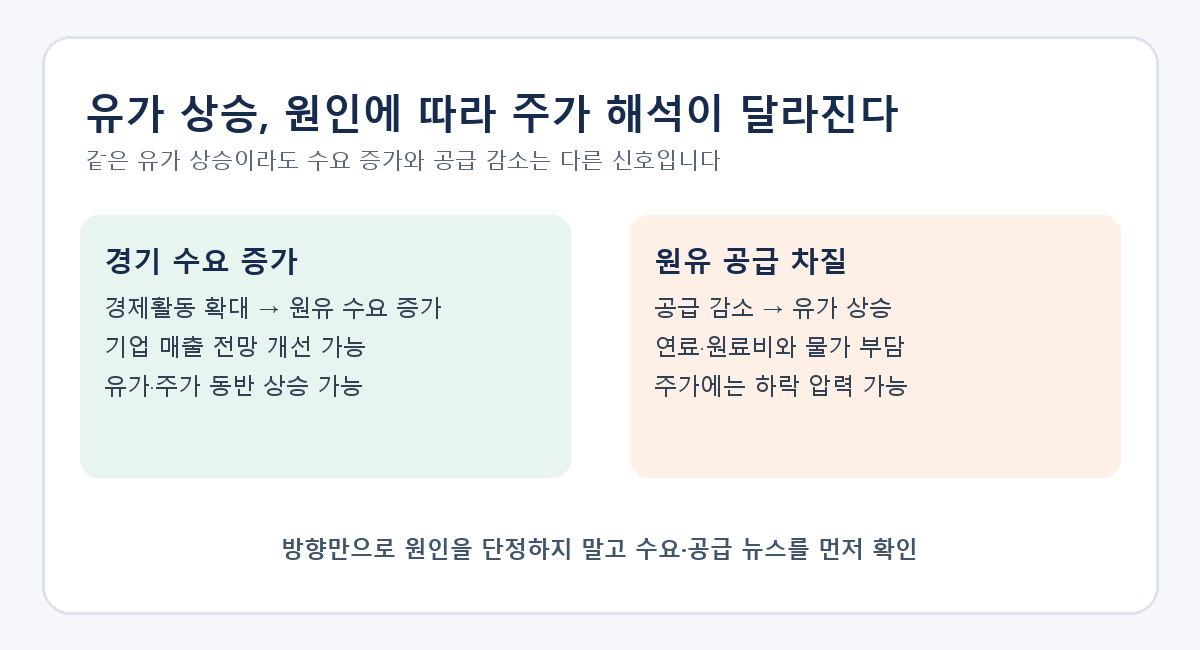
유가 상승의 원인이 경기 회복이라면
세계 경기가 좋아져 공장 가동과 운송이 늘면 원유 수요도 늘어납니다. 이때는 기업 매출 전망이 좋아지면서 주가와 유가가 함께 오를 수 있어요. 유가 상승 자체가 주가를 올린다기보다 경기 개선이라는 공통 원인이 두 가격을 움직이는 겁니다.
다만 수요가 늘어도 유가 상승 폭이 지나치게 커져 기업 비용과 가계 부담을 압박하면 주식에는 역풍이 될 수 있습니다. 같은 수요 증가라도 유가가 얼마나 빠르게, 오래 올랐는지가 중요해요.
공급 차질 때문에 유가가 오른다면
산유국의 생산 감소, 수송 차질 같은 이유로 원유 공급이 줄면 유가는 오르지만 경제활동에는 부담이 생길 수 있습니다. 연료와 석유화학 원료를 쓰는 기업의 비용이 커지고, 소비자는 주유·난방비에 더 써야 하죠. 기업이 원가를 판매가격에 충분히 반영하지 못하면 이익 전망이 나빠집니다.
유가 상승이 물가를 자극하면 금리 인하 기대가 약해지거나 시장금리가 오를 수도 있어요. 이 경우 미래 이익에 높은 가치를 부여받던 주식에도 부담이 생깁니다. 그렇다고 유가 상승 → 금리 상승 → 주가 하락을 매번 성립하는 공식으로 보면 안 됩니다. 중앙은행의 판단과 시장금리는 경기, 물가 전반, 이미 반영된 기대에 따라 달라집니다.
유가 하락도 무조건 호재는 아니다
공급이 넉넉해져 유가가 내려가면 원유 수입국의 비용 부담이 줄어 주식에 도움이 될 수 있습니다. 하지만 경기 둔화로 원유 수요가 줄어 유가가 떨어진다면 기업 매출 전망도 함께 나빠질 수 있어요. 같은 유가 하락이라도 공급 증가와 수요 감소는 구분해야 합니다.
업종별 주가는 왜 다르게 반응할까
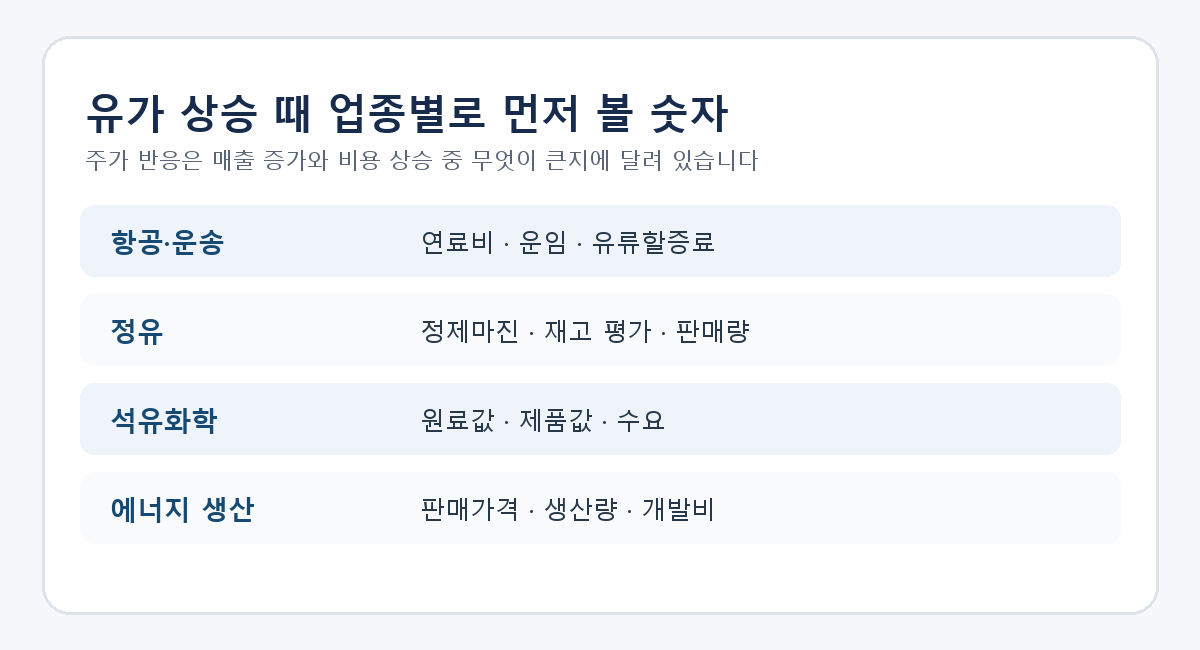
| 업종 | 유가 상승 때 먼저 볼 항목 | 단순 판단이 어려운 이유 |
| 항공·운송 | 연료비, 운임, 유류할증료 | 운임 인상과 연료 헤지로 비용 일부를 상쇄할 수 있음 |
| 정유 | 원유 매입가, 제품 판매가, 정제마진, 재고 | 원유 가격만 올라서는 이익 증가를 확정할 수 없음 |
| 석유화학 | 원료 가격, 제품 가격, 수요 | 원가를 제품 가격에 전가하지 못하면 마진이 줄 수 있음 |
| 에너지 개발·생산 | 판매가격, 생산량, 개발비 | 유가 상승이 매출에 유리해도 비용과 생산량이 함께 변함 |
특히 정유사는 기름을 비싸게 판다는 이유만으로 항상 유리한 것이 아닙니다. 원유를 사 온 가격과 휘발유·경유 등 제품 판매가격의 차이, 즉 정제마진과 재고 평가 효과를 따로 봐야 해요. 재고 이익이 일시적으로 발생해도 본업의 마진이 약할 수 있습니다.
한국 주식을 볼 때는 원/달러 환율도 함께 확인해야 합니다. 국제유가가 달러 기준으로 그대로여도 원화가 약해지면 원화로 환산한 원유 매입 부담은 커질 수 있어요. 반대로 원화 강세는 달러 표시 수입 원가를 완화할 수 있지만, 기업별 달러 매출과 환헤지까지 함께 따져야 실제 이익 영향을 알 수 있습니다.
유가 뉴스가 나왔을 때 확인할 순서
- 무슨 이유로 움직였는지 확인합니다. 세계 수요 전망이 바뀌었는지, 생산·수송 차질인지, 공급 증가인지 구분하세요.
- 일시적인 충격인지 봅니다. 하루 급등과 여러 달 이어지는 상승은 기업의 구매가격과 판매가격에 반영되는 정도가 다릅니다.
- 기업의 매출과 비용을 분리합니다. 유가가 매출에 유리한 회사인지, 주로 원가를 높이는 회사인지 확인하세요. 정유사는 정제마진, 항공사는 연료비와 운임을 함께 봅니다.
- 환율과 금리 기대를 대조합니다. 특히 원유를 수입하는 한국 기업은 달러 유가만으로 원화 비용을 판단하기 어렵습니다.
- 이미 주가에 반영됐는지 살펴봅니다. 유가가 예상대로 움직인 날과 예상 밖으로 움직인 날의 주가 반응은 다를 수 있어요.
유가와 주가가 같은 날 반대로 움직였다는 사실만으로 유가가 주가의 원인이라고 단정할 수는 없습니다. 두 시장이 동시에 경기 전망이나 다른 뉴스에 반응했을 가능성도 있죠. 투자 판단에는 유가 방향 하나보다 변화의 원인과 기업 이익에 전달되는 경로가 더 유용합니다.
자주 묻는 질문
유가가 오르면 정유주는 반드시 오르나요?
아니요. 정유사의 실적은 원유 가격뿐 아니라 정제마진, 재고 평가, 판매량에 달려 있습니다. 유가 급등기에 재고 관련 이익이 생겨도 제품 수요가 약하면 지속적인 이익 개선으로 이어지지 않을 수 있어요.
국제유가는 내렸는데 국내 기업의 연료비는 왜 늘 수 있나요?
원/달러 환율 상승, 구매 계약과 재고의 시차, 유종 및 운송비 차이 때문일 수 있습니다. 달러 표시 국제유가를 기업의 원화 기준 실제 조달비용과 동일하게 보면 안 됩니다.
유가와 주가의 상관관계가 바뀔 수도 있나요?
그렇습니다. 경기 수요가 두 가격을 이끄는 시기에는 함께 움직이기 쉽고, 원유 공급 충격이 지배하는 시기에는 반대로 움직일 수 있어요. 과거의 상관관계를 고정된 매매 규칙으로 쓰기 어려운 이유입니다.
참고 자료
- 미국 샌프란시스코 연방준비은행, 금융시장·유가와 공급 충격 분석(2026)
- 미국 에너지정보청(EIA), 원유 가격을 움직이는 요인
- 미국 에너지정보청(EIA), 원유 수요와 경제성장


댓글